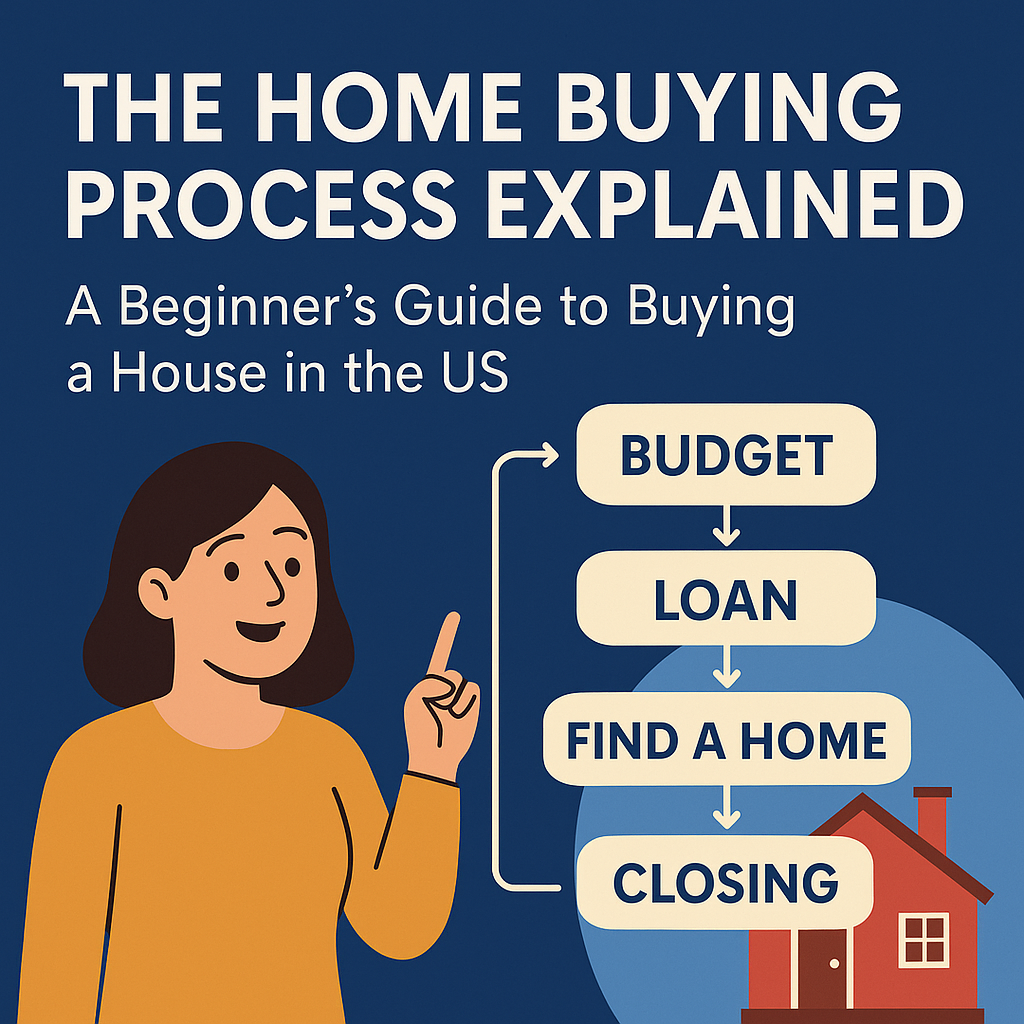
🏠 アメリカの住宅購入はなぜこんなに複雑なの?
アメリカで家を買うには、「気に入った → 買う」よりもずっと多くのステップがあります。
特に初めて家を買う新移民や留学生は、Escrow、Appraisal、Underwriting… といったさまざまな用語に戸惑いがちです。聞くとすごく怖そうですが、全体の流れさえ理解すれば、難なく進められます。
💰 Step 1:予算とローンの審査基準
まず、「自分がいくらの家を買えるか」を知る必要があります。
一般的には、毎月の支出を収入の 30–35% 以内に抑えるのがよいとされています。
頭金(Down Payment) ふつうは物件価格の 3–20% で、ローンの種類によって変わります:
-
FHA ローン:頭金は最低 3.5%。新移民や信用履歴が短い人にいちばん優しい
-
一般ローン(Conventional Loan):プランによっては頭金 3% だけで済む
-
Dream For All(カリフォルニア州のプログラム):州政府が頭金を援助し、値上がり益を分け合う
📎 準備する書類:W-2 / 1099、納税記録、銀行の取引明細書、SSN または ITIN。
🏘️ Step 2:物件探しとオファー
予算が決まったら、Zillow、Redfin、Realtor.com で物件探しを始められます。
気に入った家が見つかったら、不動産エージェントが代わりに購入申込(Offer)を出して売主に提出します。
ふつう買主は Earnest Money Deposit(手付金) として物件価格の約 1–3% を添えます。
🔍 Step 3:ホームインスペクションと鑑定
オファーが受け入れられると、 Escrow(第三者によるエスクロー) の段階に入ります。
このとき、次のことを済ませる必要があります:
-
Inspection(ホームインスペクション):雨漏りや構造上の問題がないか、建物の状態を確認
-
Appraisal(鑑定):銀行の担当者が、物件の価値がローン金額に見合うかを確認
大きな問題が見つかったら、価格を再交渉したり、取引をキャンセルしたりできます。
📑 Step 4:ローン承認と所有権移転(Closing)
銀行がローンを承認すると、Escrow が Closing Disclosureを用意します。
署名のときに最終費用(Closing Costs)を支払います。物件価格の約 2–5% です。
署名が終われば、晴れて正式に家の持ち主です!🎉
⚠️ 初心者によくある失敗
🚫 家を買う前にクレジットカードを使いまくったり、転職したりする
🚫 ローン金利を比べない
🚫 固定資産税と保険の長期的なコストを見落とす
🌟 まとめ:アメリカでの住宅購入は、思っているほど難しくない
ステップと予算の考え方をしっかり押さえれば、初心者でも最後まで着実に進められます。