在美国,信用分数(Credit Score)影响着你的财务生活。无论是租房、买车、办信用卡、甚至找工作,信用分数都是决定你财务健康的关键因素。本篇文章将详细介绍美国信用分数系统、计算方式,以及提升信用分数的有效策略。
📌 什么是美国信用分数?
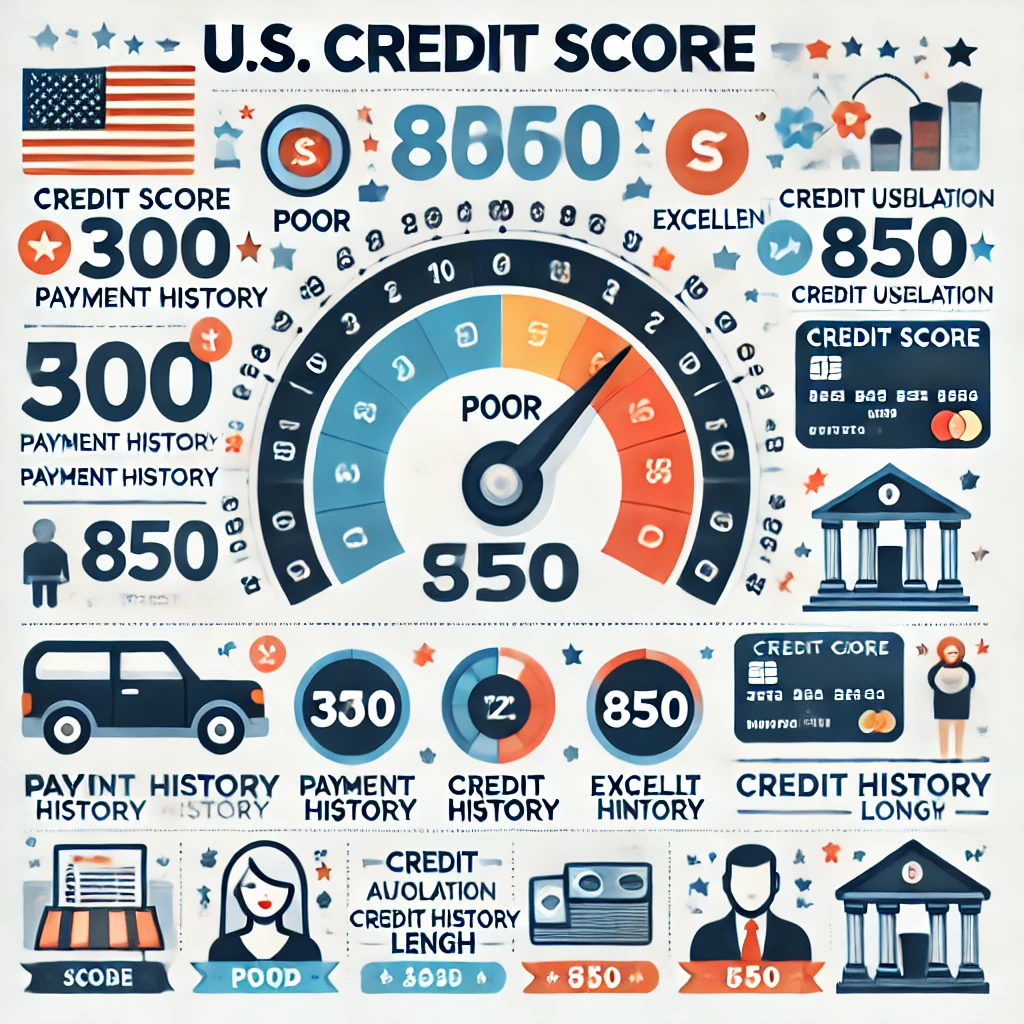
信用分数是一个 3 位数的评分,范围在 300-850 之间,代表你的信用风险。分数越高,代表你的信用风险越低,获得贷款或较低利率的机会也越高。
美国主要的两个信用评分系统是:
- FICO Score(大部分银行和贷款机构使用)
- VantageScore(较新的评分系统,部分银行与信用卡公司使用)
信用分数范围与评级:
| 分数范围 | 等级 | 影响 |
|---|---|---|
| 800-850 | 卓越(Excellent) | 最佳贷款条件、超低利率 |
| 740-799 | 良好(Very Good) | 可获得优惠贷款利率 |
| 670-739 | 普通(Good) | 标准贷款利率,信用审核相对容易 |
| 580-669 | 尚可(Fair) | 可能需要支付较高利率或额外担保 |
| 300-579 | 差(Poor) | 可能无法获得贷款或信用卡 |
🔗 查找免费信用分数:
- Credit Karma(https://www.creditkarma.com/)
- Experian(https://www.experian.com/)
- AnnualCreditReport(https://www.annualcreditreport.com/)
📌 信用分数如何计算?(FICO Score 影响因素)
FICO 分数由以下 5 个主要因素计算:
1️⃣ 付款历史(Payment History)35%
- 准时缴款是影响信用分数最重要的因素。
- 任何逾期付款(Late Payment)都可能导致信用分数下降。
2️⃣ 信用利用率(Credit Utilization)30%
- 建议将信用卡使用率保持在30% 以下。
- 例如,信用额度 $10,000,建议月消费不超过 $3,000。
3️⃣ 信用历史长度(Length of Credit History)15%
- 信用帐户开设时间越长,对信用分数越有利。
- 建议保留较老的信用卡帐户,不要轻易关闭。
4️⃣ 新帐户与查找纪录(New Credit)10%
- 短时间内申请过多信用卡,可能会降低分数。
- 建议间隔 3-6 个月再申请新的信用卡。
5️⃣ 信用种类(Credit Mix)10%
- 拥有不同类型的信用帐户(信用卡、贷款、车贷)可以帮助提升信用分数。
📌 如何快速提升信用分数?
✅ 每月准时还款 – 这是提升信用分数最重要的一点。
✅ 保持低信用利用率 – 让信用卡余额维持在信用额度的 30% 以下。
✅ 不要频繁申请新信用卡 – 避免短期内有太多信用查找(Hard Inquiry)。
✅ 善用信用额度提高(Credit Limit Increase) – 提高信用额度有助于降低利用率。
✅ 使用租房信用报告(Rent Reporting Services) – 如 Experian RentBureau,让租房记录帮助提升信用。
✅ 定期查找信用报告 – 确保没有错误记录,并即时纠正错误。
🔗 申请信用额度提高:
- Chase(https://www.chase.com/)
- American Express(https://www.americanexpress.com/)
- Capital One(https://www.capitalone.com/)
📌 信用分数与贷款、信用卡的关系
📍 信用分数高的好处:
- 获得更高的信用额度与较低的利率。
- 申请信用卡更容易获批,且能获得高额奖励。
- 租房时,房东更愿意接受你的申请。
- 购车贷款、房贷时获得更优惠条件。
📍 低信用分数的影响:
- 可能无法获得贷款或信用卡。
- 需要支付更高的利率。
- 可能影响租房或工作机会。
📌 结论:如何管理与提升你的信用分数?
📌 保持良好还款纪录,避免逾期付款。
📌 控制信用利用率,尽量低于 30%。
📌 避免短时间内申请多张信用卡。
📌 定期查找信用报告,确保信息正确。
📌 保持旧信用卡帐户打开,延长信用历史。
通过这些方法,你可以在美国创建良好的信用纪录,为未来的财务计划做好准备! 🚀
|阅读更多留美密技|
 繁体中文
 한국어
 简体中文